
— 当Token比自来水还便宜,你的组织还在用“省着用”的思维管AI
一个让CFO沉默的数字
2026年9月,Silicon Data编制的LLM Token支出指数跌破1美元,至97美分,触及历史新低,较5月高点累计跌幅超过50%。每百万Token的价格,2024年是8到15元,2025年降到5到10元,2026年普惠模型只要0.02元。
两年前,企业讨论的是“要不要用AI”。一年前,讨论的是“哪个模型更便宜”。今天,Token已经便宜到可以忽略不计。真正的分水岭不是价格,而是——当AI能力的调用成本趋近于零,你的组织有没有能力把它“用起来”。
这不是“多了一个工具”的故事。这是关于企业如何重新组织生产力的故事。
Token正在成为新基础设施
基础设施的定义有三个特征:普遍可得、按需调用、成本可预测。Token正在同时满足这三个条件。
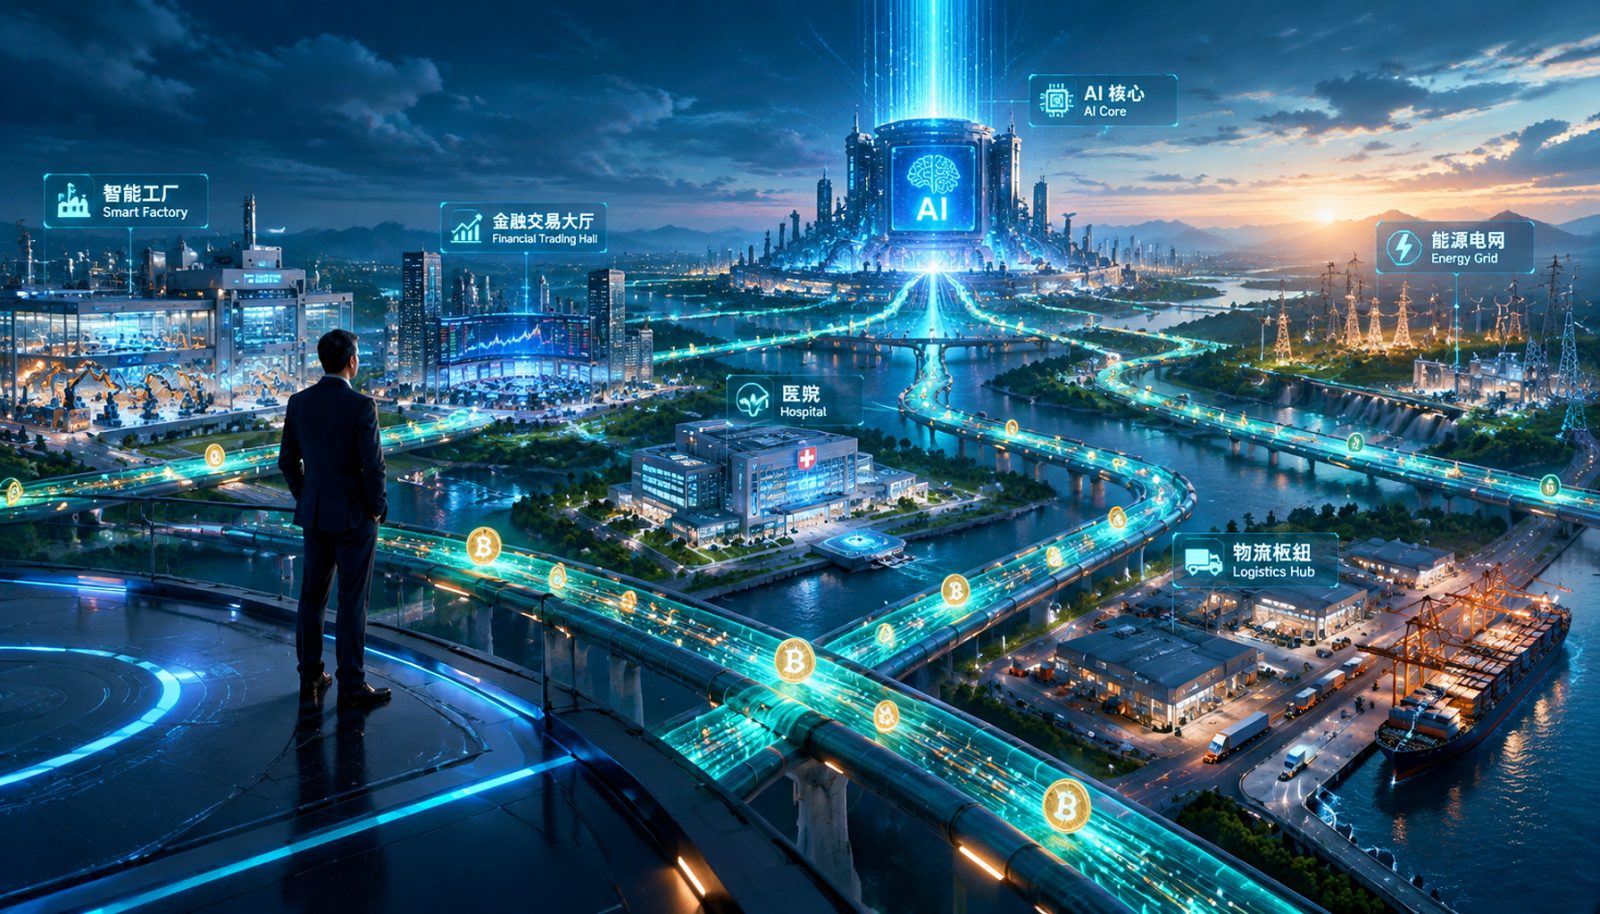
供给端,数十家A股上市公司扎堆建设“Token工厂”,软通动力在北京亦庄、广东韶关、贵州贵阳投建三座词元工厂,规划日产能超3万亿。中国电信百亿级Token工厂集采落地,常山云数据中心上线十来天就接入100多个客户。摩根士丹利的沙盘推演明确指出,高性价比开源模型正推动AI服务走向大宗商品化,Token价格持续下行。
需求端,国家数据局数据显示,截至2026年3月,我国日均Token调用量已突破140万亿,较两年前增长超千倍。平安集团日均Token消耗量从2025年12月的约300亿跃升至2026年6月的超1200亿,半年增至4倍。
无问芯穹CEO夏立雪提出一个公式:AI生产力 = 智能规模 × Token生产效率 × Token价值转化。这个公式的精妙之处在于——它把Token放在了“电能”的位置上。就像工业时代的竞争力不取决于你用了多少度电,而取决于你把电转化成了什么产品。
Token就是AI时代的电能。问题不在于电有多便宜,而在于你的工厂有没有接上电网。
组织重构的三层断层
Gartner预测2026年全球AI总支出将达到2.52万亿美元,同比增长44%,其中AI基础设施支出将增加4010亿美元。全球AI优化IaaS支出将从2025年的215亿美元增长96%至2026年的422亿美元。
钱在涌入,但组织没有跟上。
第一层断层:CEO在用AI,组织没有在用AI。 麦肯锡2026年全球AI调研显示,近90%的企业至少在某个业务职能中使用了AI,但全企业规模化部署AI的比例仅从38%升至44%。麦肯锡明确指出,AI的下一个阶段取决于企业能否从“员工个人使用AI”走向“组织级自动化和工作方式的全面重新设计”。
翻译一下:你的员工在用ChatGPT写邮件,但你的排产系统还在等人按按钮。这两件事之间的差距,就是组织断层的宽度。
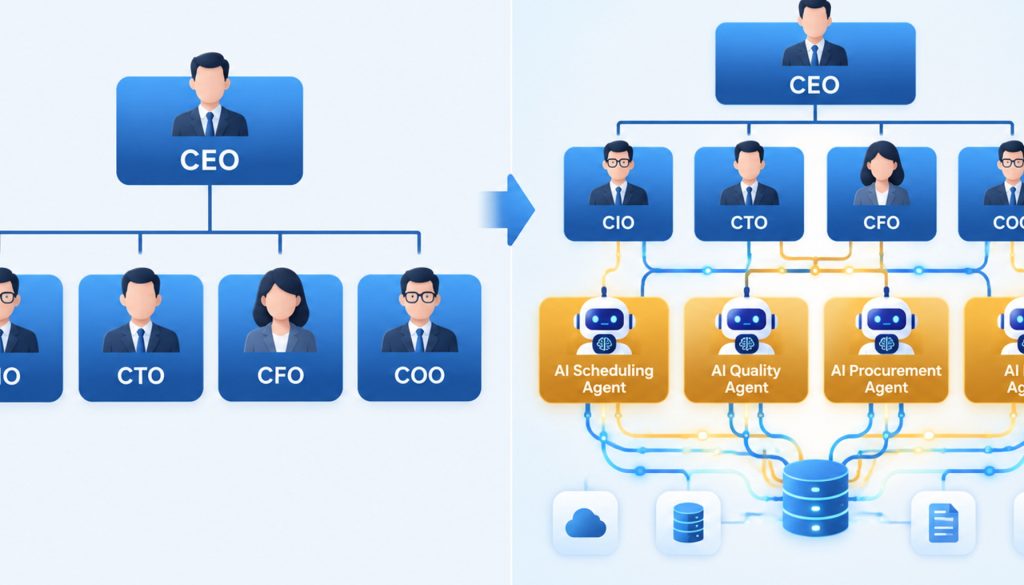
第二层断层:公司有CIO、CTO、CFO,没有CAIO。 2026年以来,汇丰控股、瑞银集团、澳洲联邦银行、劳埃德银行、法国巴黎银行密集增设首席人工智能官(CAIO)。三星显示、三星电机等子公司也在组织架构调整中新增CAIO职位,统筹AI转型战略。而国内银行业的AI战略通常由CIO或CTO统筹,国内首位也是唯一一位专设CAIO已退休转任独董。
这个差异不是头衔游戏。CIO管的是信息系统,CAIO管的是——谁的工作被AI接管了,哪个流程进了闭环,哪些岗位需要重新定义。前者是技术运维,后者是生产力重组。
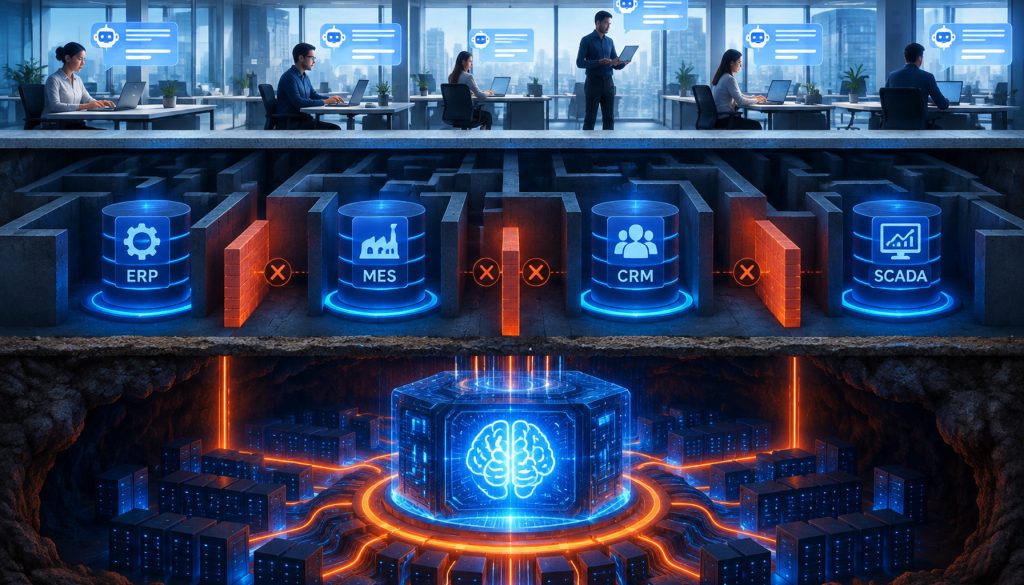
第三层断层:数据孤岛。 DDN的2026年AI基础设施报告针对600名高级IT和商业领袖的调查发现,76%的人仍然面临来自遗留基础设施和孤岛数据集的基础数据挑战。Gartner预测到2026年底,组织将放弃60%的AI项目,主要原因就是数据质量不足。Publicis Sapient的调查给出了更根本的诊断:问题不在于AI模型本身,而在于企业内部的遗留系统并非为AI而构建、数据存在碎片化和孤岛、团队各自为政。
浪潮信息董事长彭震在AIEC 2026上提出了一个概念:“Humagent”——Human与Agent的复合组织。他强调,企业AI转型绝不是简单的“+AI”,而是一场系统性的组织重构,涉及文化、管理、流程和数据治理。
重构的答案:从“买工具”到“建电网”
超聚变总经理刘宏云在2026中国算力大会上给出了一个清晰的判断:过去4年是计算行业变化最大的4年,一个新的20年产业周期正在到来。企业应加快以AI重构算力基础设施和业务软件,推动数字化企业向“智企”进化。他预计,率先应用AI的企业与跟随者之间,未来3到5年会拉开10%到15%的差距。
这个“10%到15%”听起来不大,但在制造业,利润率差距通常就是个位数。10%的差距就是生与死的距离。
刘宏云把企业业务分为两类:“确定性负载”——流程明确的重复任务,和“不确定性负载”——复杂分析决策。他认为只有AI使“不确定性负载”成为可能之后,企业才真正具备了经营复杂生产活动的智能。超聚变已经梳理和重构了8000多项生产经营活动,公司每天使用300多亿Token。
格创东智的实践给出了一个更具体的参照。他们面向半导体、新能源、油气等先进制造行业,构建了“感知—分析决策—行动”全链路技术体系。在某半导体企业项目中,重要生产异常平均结案时长从传统数小时压缩至0.5小时,释放一线值班人员25%以上的事务性工时。
关键不是技术本身,而是组织配置。格创东智的做法是把工业知识、业务流程和专家经验沉淀为可调用的技能,让数字员工自主完成任务拆解、多源数据调用、异常研判和优化方案生成。
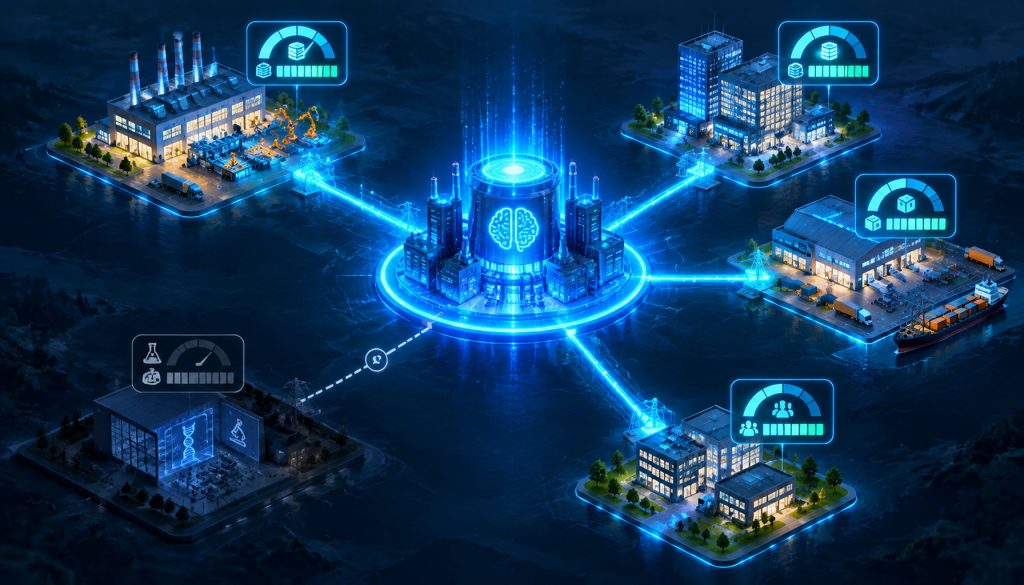
这就是“建电网”和“买灯泡”的区别。买灯泡是让员工用AI写周报。建电网是把AI能力接入每一个流程节点,让Token像电流一样在组织中流动。
一个不太舒服的事实
SAP与牛津经济研究院的调研显示,中国企业今年的AI投资回报率已提升至22%,预计两年后将攀升至38%。但同一份报告也指出,目前仅有6%的企业表示已为智能体AI做好了充分准备,多数企业仅部分筹备或完全未做准备。
Zip的调研给出了一个更刺眼的数据:广泛部署AI的组织报告清晰ROI的可能性,是仍停留在试点阶段的组织的6倍(39% vs 6.5%)。
这意味着什么?意味着“观望”本身就是最危险的策略。当别人已经让Token在组织中流动起来,你的Token还躺在聊天框里。当别人已经在用CAIO统筹数字员工,你的AI战略还挂在CIO的待办清单上。
DXC的全球研究报告显示,77%的领导者表示AI是董事会级优先事项,但65%的企业无法为AI建立清晰的业务案例,94%的受访者在大规模部署AI时遇到重大挑战。
这不是能力问题。这是组织设计问题。
明天可以做的三件事
第一,把Token预算从IT部门拿出来,放进业务部门的P&L。 当排产部门自己为Token付费,他们才有动力让AI真正干活。当财务部门自己衡量AI闭环率,他们才会追问“为什么模型准确率95%但工单自动生成率只有0%”。
第二,设一个“数字员工编制表”。 不是HR的员工编制,是流程的“岗位编制”。哪个流程需要一个排产智能体?哪个流程需要一个质检智能体?哪个流程需要一个风控智能体?给它身份、权限、KPI、审计日志。让它在组织里有位置,有上级,有考核。
第三,把“数据孤岛”当成组织问题,不是技术问题。 76%的企业受困于数据孤岛,但数据孤岛的根源不是数据库不互通,是部门不愿意互通。打破孤岛需要的不是API,是CEO的决心——把“让AI看到全局”写进每个部门负责人的KPI。
当Token比自来水还便宜,竞争就不再是谁能用上AI,而是谁能把AI组织成生产力。这不是一个技术选择,这是一个组织选择。而组织选择,从来都比技术选择难十倍。
窗口不会等组织慢慢转型。